안녕하세요, 차 마시는 회계사입니다😄.
추운 겨울이 되면 기업과 회계법인은 연결산과 감사로 바쁜 시즌을 보냅니다. 동시에, 투자자들은 언제 배당금이 내 통장에 들어올지 궁금해지기 시작합니다. 배당금은 기업이 번 돈을 주인인 주주에게 돌려주는 소중한 결실인데, "주식을 샀다"는 사실만으로 받을 수 있는 것은 아닙니다.
오늘은 언제 주식을 사야 배당을 받을 수 있는지와, 2026년에 주목할 만한 정책까지 정리해드리겠습니다.
💰배당금이란?
배당금이란 기업이 일정 기간 영업활동을 통해 벌어들인 이익금의 일부 또는 전부를 주주에게 나누어주는 것을 말합니다. 배당은 회계적으로 가능한 범위 안에서만 이루어지는데, 기업이 이익을 냈다고 해서 언제나 배당을 받을 수 있는 것은 아닙니다.
- 한국: 주주총회의 결의로 배당이 확정됨 → 일반적으로 연 1회 배당
- 미국: 이사회의 결의만으로 배당이 가능함 → 분기(또는 월)배당이 활발
⏳배당을 받기 위한 '골든 타임'
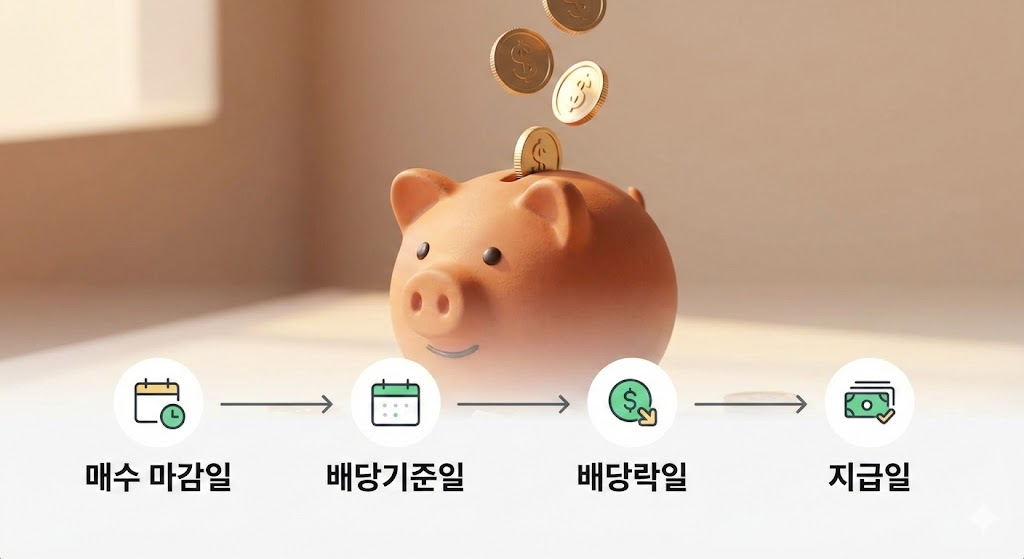
한국과 미국 증권 시장은 모두 주식을 주문하면 주주명부에 본인 이름이 등록되기까지 2영업일(T+2)이 소요됩니다. 배당을 받기 위해서는 아래의 일자들을 반드시 기억해야 합니다.
- 배당기준일(Declaration Date): 배당받을 주주를 확정하는 기준 날짜 → 2영업일(T+2) 전에 주식을 매수
- 배당락일(Ex-Dividend Date): 배당받을 권리가 사라지는 첫 날 → 배당기준일의 영업일 1일 전
- 매수 마감일: 반드시 주식을 매수해야 하는 마지막 날
2025년 12월 연배당 사례로 정리해볼까요?
| 일자 | 구분 | 한 줄 정리 |
| 12월 26일(금) | 매수 마감일 | 주주명부에 본인 이름이 등록될 수 있는 마지막 날 |
| 12월 29일(월) | 배당락일 | 주주로 인정받음 |
| 12월 30일(화) | 배당기준일 | 이 날 주식을 매수하면 배당 받을 권리가 없음 (*이 날 주식을 매도하면 2025년 배당 받을 수 있음) |
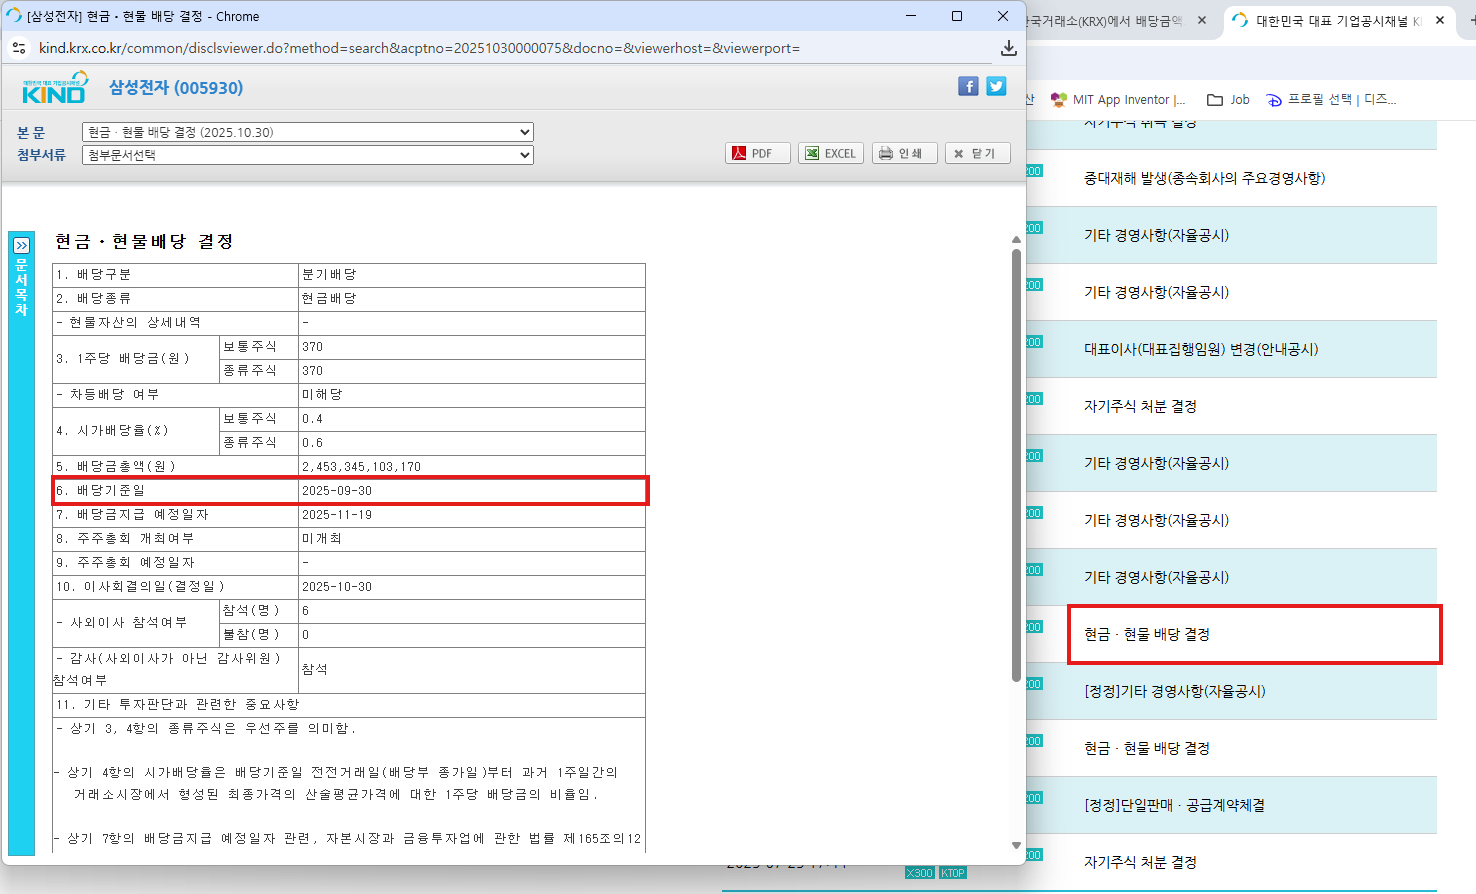
📌주의사항: 정확한 배당기준일과 배당락일은 한국거래소나 각 기업의 배당 공시를 통해 재확인 필수입니다!
https://kind.krx.co.kr/main.do?method=loadInitPage&scrnmode=1
대한민국 대표 기업공시채널 KIND (2)
본 사 : (우) 48400 부산광역시 남구 문현금융로 40(문현동) TEL : 051-662-2000 사업자등록번호 : 602-81-35420 서 울 : (우) 07329 서울특별시 영등포구 여의나루로 76(여의도동) TEL : 1577-0088, 02-3774-9000 / 통신판
kind.krx.co.kr
🪄새로운 변화: 배당 절차 선진화
배당 절차 선진화란 "배당금이 얼마인지 알고 투자하자!"는 취지로 도입된 제도입니다. 과거에는 12월 말에 주주 명단을 확정(배당기준일)하고, 이듬해 3월 주주총회에서 배당금을 결정했습니다. 투자자 입장에서는 얼마의 배당금을 받을지 모른 채 12월 매수 마감일까지 주식을 사야 했죠.
배당 절차 선진화 도입 후에는 투자자가 배당 여부와 규모를 먼저 확인한 뒤 투자 결정을 할 수 있으며, 기업은 배당 관련 정보를 앞당겨 공시합니다. 단, 한국 모든 기업이 배당 절차 선진화를 도입한 것은 아니므로, 각 기업별로 어떤 제도를 시행하고 있는지 확인이 필요합니다.
| 구분 | 전통적 방식 | 배당 절차 선진화 |
| 순서 | 배당기준일 확정 → 배당액 선언 | 배당액 선언 → 배당기준일 확정 |
| 특징 | 배당금을 모르고 투자 | 배당금을 알고 투자 |
| 매수 마감 | 12월 말 | 각 기업별 공시된 기준일 2영업일 전 |
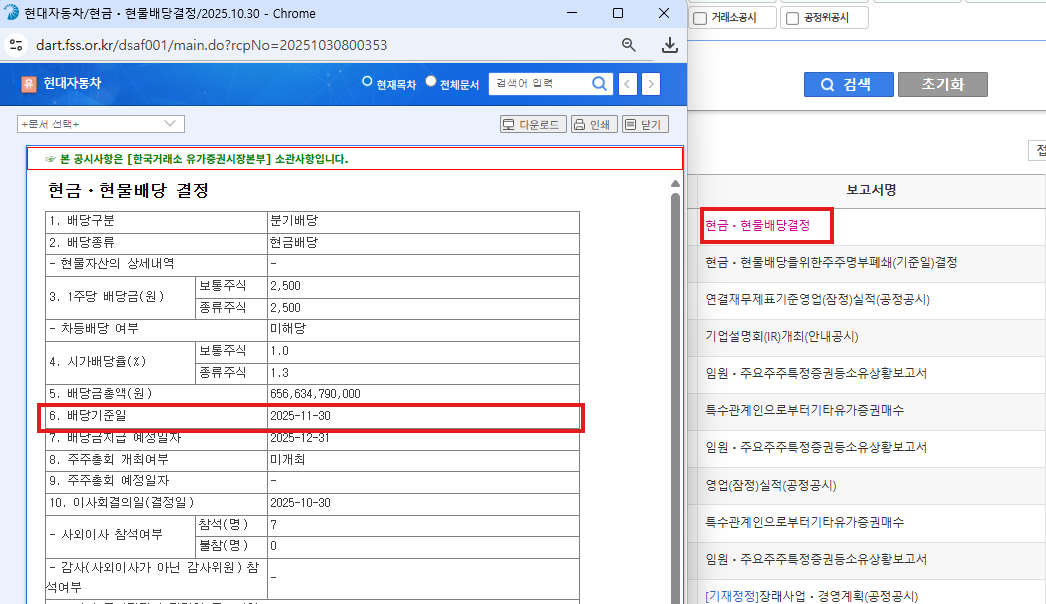
📌주의사항: 배당 절차 선진화의 경우 기업마다 공시한 배당기준일이 달라요!
- 전자공시시스템(DART)에서 '배당기준일 안내' 공시에서 각 기업의 배당기준일 확인
- 투자자는 배당기준일로부터 2영업일 전까지 주식 매수 및 보유해야 배당을 받을 수 있음
💡회계와 세금: 똑똑하게 챙기기
1️⃣회계적 관점
기업은 재무제표상 이익잉여금 범위 안에서 배당 지급이 가능합니다.
- 이익잉여금이 많아도 현금이 없다면 배당 불가 ❌
- 현금이 많아도 이익잉여금이 결손이면 배당 불가 ❌
2️⃣세무적 관점
✔️기본 세제
① 한국 기업으로부터 배당금을 받을 시 15.4% (= 소득세 14% + 지방법인세 1.4%)의 원천징수가 부과됩니다. 증권사에서 자동 원천징수 후 투자자에게 지급되므로, 별도의 신고는 불필요합니다.
② 미국 기업으로부터 배당금을 받을 시 15%의 원천징수가 부과되며, 한-미 조세조약에 따라 국내에서는 추가 과세가 발생하지 않습니다.
③ 국내 세법상 국내·외 금융소득(이자소득+배당소득)이 2,000만 원을 초과할 경우, 금융소득종합과세 대상에 해당합니다. 정리하면, 2,000만 원까지는 14%(지방소득세 10% 별도)의 세율이 적용되며, 2,000만 원 초과분은 다른 소득과 합산되어 6%~45%(지방소득세 10% 별도)의 세율이 적용됩니다.
✔️배당금 관련 세제개편안
① 2025년 1월부터 시행 예정이었던 금융투자소득세('금투세')가 폐지되어, 금융투자와 관련하여 발생한 매매 차익에 대한 세금 부담이 없어졌습니다.
② 2025년 세제개편안에 배당소득세 구조가 완전히 재설계 되면서, 고배당 기업으로부터 받은 배당소득을 종합소득세가 아니 분리과세로 전환됩니다.
- 고배당 기업이란 (i) 배당성향이 40% 이상, 또는 (ii) 배당성향이 25% 이상이면서 최근 3년 평균 대비 배당이 5% 이상 증가한 기업 중 하나에 해당하는 곳
- 배당성향이 높은 기업에서 받은 배당금에 대해 종합소득에서 제외하고 단일 세율 분리과세 가능
- 금융소득이 2,000만 원을 초과하더라도 일정 조건을 갖춘 고배당 기업에서 받은 배당금은 별도의 세율로 과세되어 세부담 감소(14%~35%)
📌주의사항: 시행년도, 적용세율 등 추가 검토 중에 있으므로 지속적인 모니터링 필요해요!
2025년 기업들의 실적발표와 배당금을 기다리며, 언제 주식을 사야 배당을 받을 권리가 생기는지, 기업이 지속적으로 배당을 지급할 수 있는지, 그리고 배당 관련 세제에 대해서 알아보았습니다.
달라지는 정책과 혜택을 꼼꼼히 챙겨보면서, 여러분의 자산 나무에 풍성한 열매가 맺히길 바랍니다.
'회계는 어렵지 않아 > 재무제표 쉽게 이해하기' 카테고리의 다른 글
| 기업의 진짜 '금맥'을 찾아내는 법: 당기순이익 핵심 정리 (0) | 2026.02.11 |
|---|---|
| 법인세 기초 및 감사보고서 법인세 주석 알아보기 (0) | 2026.02.09 |
| "부채 없이도 성장할 수 있는 비즈니스 모델을 가지고 있나요?" - 이자비용 (0) | 2026.01.30 |
| AI가 가져온 '연구개발비'와 '감가상각비'의 증가 - 기업의 장기적 경쟁우위(장기 우량주)를 판단하기 위한 필수 영업비용 (1) | 2026.01.23 |
| 가치투자를 위한 '영업비용' 꼼꼼히 분석하기 - 기업의 장기적 경쟁우위(장기 우량주)를 판단하는 두 번째 열쇠 (0) | 2026.01.19 |


